Les aides
Éco-prêt à taux zéro : financer le reste à charge
Un prêt sans intérêts, sans condition de revenus, jusqu’à 50 000 € pour une rénovation globale ou en complément de MaPrimeRénov’.
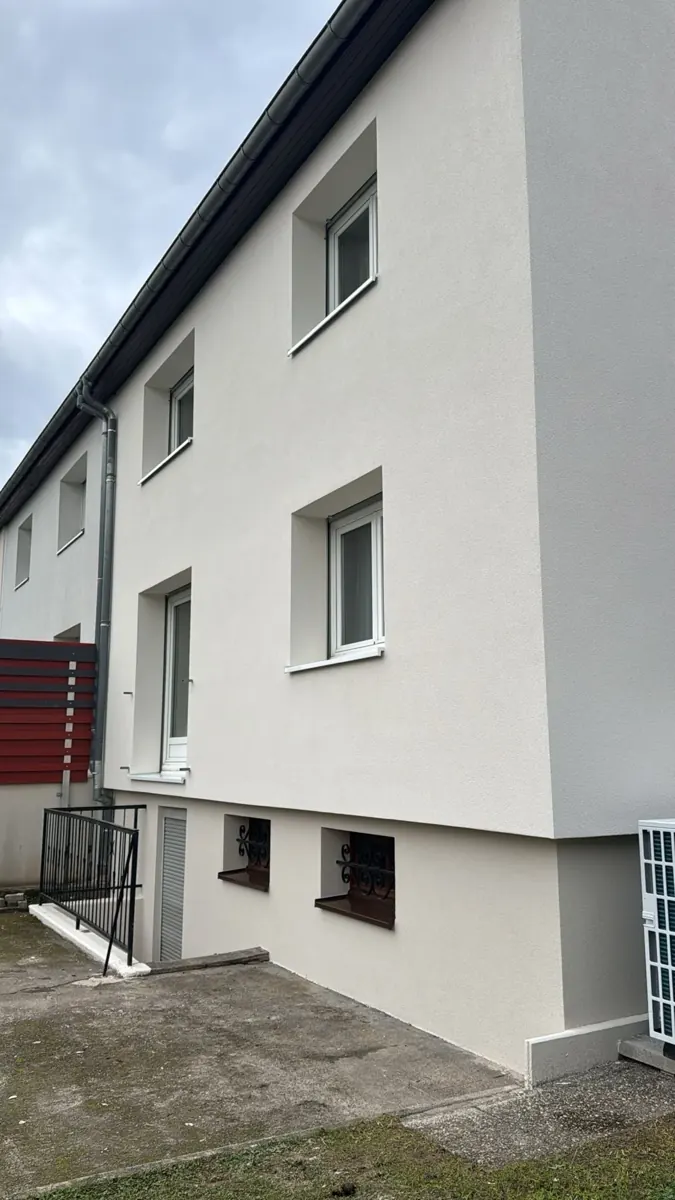
Chantier réalisé par ISODECO DBAV à Hoenheim (67).
L’éco-prêt à taux zéro est un prêt sans intérêts, accordé par les banques partenaires, pour financer des travaux de rénovation énergétique. Il n’est pas soumis à condition de revenus et peut atteindre 50 000 € sur 20 ans.
Combien emprunter ?
| Type de projet | Plafond | Durée maximale |
|---|---|---|
| Une action sur les fenêtres | 7 000 € | 15 ans |
| Une autre action seule | 15 000 € | 15 ans |
| Deux actions | 25 000 € | 15 ans |
| Trois actions ou plus | 30 000 € | 15 ans |
| Assainissement non collectif | 10 000 € | 15 ans |
| Performance énergétique globale (gain de deux classes sur audit) | 50 000 € | 20 ans |
| Éco-PTZ couplé à MaPrimeRénov’ | 50 000 € | 20 ans |
Le prêt se rembourse par mensualités, sans intérêts.
Pour qui ?
- Les propriétaires occupants et les propriétaires bailleurs.
- Pour un logement utilisé comme résidence principale, construit depuis plus de 2 ans à la date de début des travaux. Un logement mis en location doit l’être dans les 6 mois qui suivent la fin des travaux.
- Sans condition de ressources. La banque étudie en revanche votre endettement et votre capacité à rembourser : l’éco-PTZ n’est pas automatique.
Pour les parties communes d’une copropriété, il existe un éco-PTZ Copropriété, qui fait l’objet d’une fiche distincte sur service-public.
Quels travaux ?
- L’isolation de la toiture, des murs donnant sur l’extérieur, des planchers bas, des fenêtres et des portes donnant sur l’extérieur. Voir les postes de travaux.
- Un système de chauffage ou de ventilation performant, ou un équipement de chauffage ou d’eau chaude utilisant une énergie renouvelable. Les chaudières au gaz ne sont pas finançables.
- Une rénovation globale, conforme aux règles de MaPrimeRénov’ rénovation d’ampleur, précédée d’un audit énergétique qui montre un gain d’au moins deux classes.
- La réhabilitation d’un assainissement non collectif par un dispositif qui ne consomme pas d’énergie.
Les travaux doivent être réalisés par une entreprise RGE, sauf pour l’assainissement. Voir comment vérifier une entreprise RGE.
Les démarches, étape par étape
- Définir les travaux : un conseiller France Rénov’ vous informe gratuitement (0 808 800 700). Pour une rénovation globale, l’audit énergétique vient en premier.
- Demander des devis détaillés à des entreprises RGE : la banque demande le descriptif et les devis des travaux.
- Remplir les formulaires officiels « emprunteur » et « entreprise », disponibles sur service-public.
- Déposer le dossier auprès d’une banque qui a signé une convention avec l’État. Elle décide d’accorder ou non le prêt.
- Recevoir les fonds : en une fois sur devis, ou en plusieurs fois sur factures.
- Réaliser tous les travaux dans les 3 ans qui suivent l’octroi du prêt, et transmettre à la banque les justificatifs dans ce délai. Un allongement peut être demandé, au plus tard 3 mois avant l’échéance, dans des cas précis : force majeure, maladie ou accident, décès, procédure contentieuse, catastrophe naturelle ou technologique.
L’éco-PTZ couplé à MaPrimeRénov’
Si vous bénéficiez de MaPrimeRénov’, l’éco-PTZ peut financer le reste à charge des travaux aidés. Son montant ne dépasse pas le coût TTC des travaux éligibles diminué des aides (MaPrimeRénov’, CEE…), dans la limite de 50 000 €. C’est l’Anah qui calcule ce reste à charge.
- La décision d’octroi de MaPrimeRénov’ remplace les devis auprès de la banque. Elle doit dater de moins de 6 mois au moment où le prêt est émis.
- À la fin des travaux, la notification de versement de la prime par l’Anah sert de justificatif.
- La durée maximale est de 20 ans ; une durée plus courte peut être demandée à la banque.
C’est la solution la plus simple pour financer le reste à charge d’une rénovation d’ampleur. Le mode d’emploi détaillé : éco-PTZ et MaPrimeRénov’.
Cumul avec les autres aides
- MaPrimeRénov’, par geste ou en rénovation d’ampleur.
- Les primes CEE des fournisseurs d’énergie.
- Le prêt à taux zéro pour l’achat d’un logement.
- Les aides de l’Anah et des collectivités : voir les aides locales.
La TVA à 5,5 % s’applique en plus, directement sur la facture des travaux éligibles.
Un prêt complémentaire
Jusqu’au 31 décembre 2027, un second éco-PTZ peut compléter le premier, dans les 5 ans qui suivent l’offre du premier prêt. Le total des deux est limité à 30 000 €, ou à 50 000 € en performance globale ou après MaPrimeRénov’.
Les pièges à éviter
- Une entreprise non RGE : les travaux ne sont pas finançables.
- Des devis trop vagues : la banque a besoin du descriptif précis des travaux.
- Laisser filer le délai de 3 ans sans transmettre les justificatifs.
- Changer l’usage du logement : tant que le prêt n’est pas remboursé, il ne peut devenir ni résidence secondaire, ni location saisonnière, ni local commercial ou professionnel.
- Vendre sans l’anticiper : en cas de vente, le capital restant dû doit être remboursé en totalité.
Trois situations fréquentes
- Une maison classée F, en rénovation d’ampleur : le dossier MaPrimeRénov’ est monté avec un Accompagnateur Rénov’. Une fois la décision d’octroi reçue, l’éco-PTZ couplé finance tout ou partie du reste à charge.
- Une maison classée D, combles et fenêtres à refaire : la rénovation d’ampleur n’est pas ouverte. Deux actions peuvent être financées par l’éco-PTZ, avec les primes CEE et la TVA à 5,5 %.
- Un propriétaire bailleur : l’éco-PTZ est possible si le logement est loué en résidence principale dans les 6 mois après les travaux. Voir le guide des bailleurs.
Comment Cap Audit vous aide
Nous ne prêtons pas d’argent et ne sommes liés à aucune banque. Nous préparons ce que la banque et l’Anah vous demanderont.
- L’audit énergétique : il est indispensable pour l’éco-PTZ « performance globale », qui exige un gain d’au moins deux classes. Il vous dit aussi quels travaux faire en premier.
- Le plan de financement : nous intégrons l’éco-PTZ à côté des autres aides et calculons le reste à charge à financer, scénario par scénario.
- Le montage des dossiers : dans le parcours accompagné, Cap Audit est agréé Mon Accompagnateur Rénov’ dans le Bas-Rhin et le Haut-Rhin. Nous vous aidons à réunir les pièces et à déposer les demandes dans le bon ordre. Ailleurs, vous trouverez un accompagnateur dans l’annuaire officiel France Rénov’.
Nous ne sommes ni une banque, ni un fournisseur d’énergie, ni une entreprise de travaux. Nous ne pouvons pas garantir une aide : la décision revient toujours à l’organisme qui l’accorde.
- Service-public.fr, « Éco-prêt à taux zéro » (vérifié le 1er septembre 2026, consulté le 1er novembre 2026)
- Service-public.fr, « Peut-on cumuler l’éco-PTZ avec MaPrimeRénov’ ? » (vérifié le 29 mai 2026, consulté le 1er novembre 2026)
- France Rénov', ’L'éco-prêt à taux zéro
- Anah, « Les aides financières en 2026 », édition septembre 2026
Questions fréquentes
Vos questions sur l’éco-PTZ
L’éco-PTZ dépend-il de mes revenus ?
Non, il n’y a pas de plafond de ressources. La banque vérifie toutefois votre capacité à rembourser, comme pour tout crédit, et peut refuser le prêt.
Puis-je l’obtenir pour une résidence secondaire ?
Non. Le logement doit être une résidence principale, et il ne peut pas devenir résidence secondaire tant que le prêt n’est pas remboursé.
Que se passe-t-il si je vends ma maison ?
Le capital restant dû doit être remboursé en totalité au moment de la vente.
Combien de temps ai-je pour faire les travaux ?
3 ans à compter de l’octroi du prêt, justificatifs compris. Un allongement n’est possible que dans des cas précis (force majeure, maladie, catastrophe…), sur demande motivée au plus tard 3 mois avant l’échéance.
Puis-je cumuler l’éco-PTZ avec MaPrimeRénov’ et les CEE ?
Oui. Couplé à MaPrimeRénov’, l’éco-PTZ finance le reste à charge après déduction des aides, dans la limite de 50 000 €.
Dans quelle banque le demander ?
Dans un établissement qui a signé une convention avec l’État ; la liste officielle est accessible depuis la fiche service-public. Cap Audit n’est pas intermédiaire de crédit.
Prochaine étape
Faites le point sur votre financement
Nous vérifions les aides auxquelles votre projet peut prétendre et calculons le reste à charge à financer.